後から読み返すことを目的として、2026年10月時点での、投資方針のメモを残しておく。
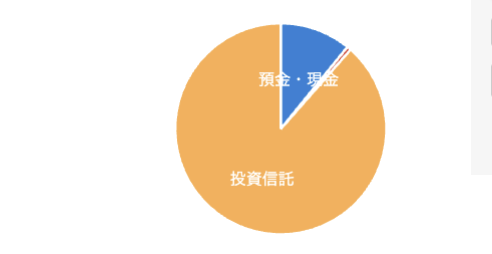
以下の画像は、阿久澤家の、現在の資産の構成割合。
現金を最低限におさえて、NISAにお金をたくさん回しているのがわかると思う。
大きなお金のこと
大きな固定費を無理なく抑え、世帯収入の半分くらいをNISAに回すのが基本戦略。
- NISA:夫婦で1,800万円 * 2の枠埋めを目指す。
- インデックス投資、オルカンだけで埋め切る予定。
- 個別株など、他の金融商品は検討しない。
- 住宅ローン:残債1,900万円くらい。
- 金利:変動金利で借りたところ、たった1年で金利が3倍になってしまった。
- 借入当初、2025/05時点で0.6%だった。
- 現在、2026/10時点で約1.5%。金利だけで毎月3万円も払うことに😭
- 繰り上げ返済:まだしない。
- 住宅ローン控除があと12年・0.7%あるので、
控除込みで金利が3%を超えた場合は、繰り上げ返済を検討する予定。
- 住宅ローン控除があと12年・0.7%あるので、
- 金利:変動金利で借りたところ、たった1年で金利が3倍になってしまった。
- 車:現金一括払いで長く乗る
- 夫も妻もカーローンなし。
- 安心のトヨタ車に長く乗り続け、長期的に安く済ませる。
- 生命保険:入らない
- 子供ができるまではいらない。
- 子供ができた場合、現在の総資産や住宅ローンの団体信用保険、遺族が使える制度やもらえるお金を考慮し、最小限の受け取り金を設定する予定。
家計管理、お金の使い方
- 家計:Moneyforwardにより、夫婦で収入・支出・資産を完全に共有する。
- お金の情報が全てリアルタイム共有されている状態。
- 世帯単位での家計や資産推移がわかって便利。
- 支出:新しい体験にお金を積極的に使う
- 旅行は良い。
- 旅行先でダーツを試す→ダーツを買う→運動習慣がつく→頭が回るように。
- 夫はアクティブにAI生成が楽しめるようになった
- 妻は仕事の勉強が捗るようになった
- 旅行先でダーツを試す→ダーツを買う→運動習慣がつく→頭が回るように。
- メリットが想像できない体験をたくさんする
- 何が面白いのかわからないことをやる
- 旅行は良い。
コメント